小摩发布研究报告称,予美团-W(03690)“增持”评级,预计2022-25年的收入年复合增长率达25%,因为其今年第二季的收入增长或显著优于该行的年复合增长率预测,目标价190港元,认为股价具有吸引力。
上一篇:南下资金净流入0.25亿港元 今日南向资金流向一览(2023529)
下一篇:今日外汇决策分析:债务协议消除尾部风险!市场信心为之一振,本
阿里巴巴计划在本月发行50亿美元债券
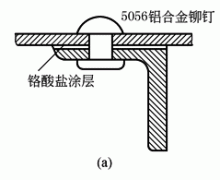
镁合金件合理的结构设计
中性线重复接地的作用是什么?
三星Galaxy M12支持页面在正式发布前即上线