光大证券研报指出,白酒三季度业绩有望平稳落地,后续有望持续向好修复,当前板块估值位于低位、配置性价比较高,继续推荐确定性高、基本面强的贵州茅台、泸州老窖,今年成长性强、动销亮眼的区域酒龙头今世缘,建议关注三季度开始营收增长环比改善的水井坊。
上一篇:摩根大通:维持百威亚太“增持”评级 目标价下调至22港元
下一篇:华鑫证券:传媒板块业绩有望从2023年的修复走向2024年的新增
具有两种不同可折叠显示屏的Apple iPhone
iQOO Neo5配备了Snapdragon 870高端处理器
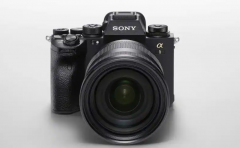
索尼在印度推出Alpha 1旗舰无反镜相机
小米Mi 10i搭载高通Snapdragon 750G处理器